「地震保険料が高い県はどこ?」「うちの県は割高なのでは?」——地震保険の保険料は、火災保険と違って国が関与する「基準料率」で都道府県ごとに決まっていて、どの保険会社でも同じです。最も高い東京・千葉・神奈川・静岡と、最も安い北海道・福岡などでは3.8倍の差があります。
この記事では、損害保険料率算出機構の基準料率(2022年10月改定・現行)を47都道府県で並べ、当サイトの30年以内に震度6弱以上の確率(J-SHIS)と突き合わせて、「保険料のわりにリスクが高い県(割安)」「リスクのわりに高い県(割高)」を気象予報士が整理します。
私は気象庁で働いていた気象予報士です。保険料は「その県で起きうる地震による損害の期待値」から計算されているので、リスクの順位とだいたい一致します。ただし5段階のグループ分けなので、境目の県にはお得・損が生まれます。
地震保険料の仕組み|5つの区分と建物の構造
保険料は「都道府県」×「建物の構造」で決まります。構造は、鉄骨・コンクリート造などのイ構造と、木造などのロ構造の2種類。保険金額1,000万円あたりの年間保険料は次のとおりです。
| 区分 | 都道府県 | イ構造(非木造) | ロ構造(木造) |
|---|---|---|---|
| 最も安い | 北海道・青森・岩手・秋田・山形・栃木・群馬・新潟・富山・石川・福井・長野・岐阜・滋賀・京都・兵庫・奈良・鳥取・島根・岡山・広島・山口・福岡・佐賀・長崎・熊本・大分・鹿児島(28道府県) | 7,300円 | 11,200円 |
| 2番目 | 宮城・福島・山梨・愛知・三重・大阪・和歌山・香川・愛媛・宮崎・沖縄(11府県) | 11,600円 | 19,500円 |
| 3番目 | 茨城・徳島・高知 | 23,000円 | 41,100円 |
| 4番目 | 埼玉 | 26,500円 | 41,100円 |
| 最も高い | 千葉・東京・神奈川・静岡 | 27,500円 | 41,100円 |
木造(ロ構造)で保険金額1,000万円なら、北海道や福岡は年11,200円、東京・千葉・神奈川・静岡は41,100円。差は年約3万円、10年で30万円です。同じ木造でも、耐震等級3や免震なら50%引きになります(後述)。
【ツール】都道府県の地震指標を切り替えて順位を確認
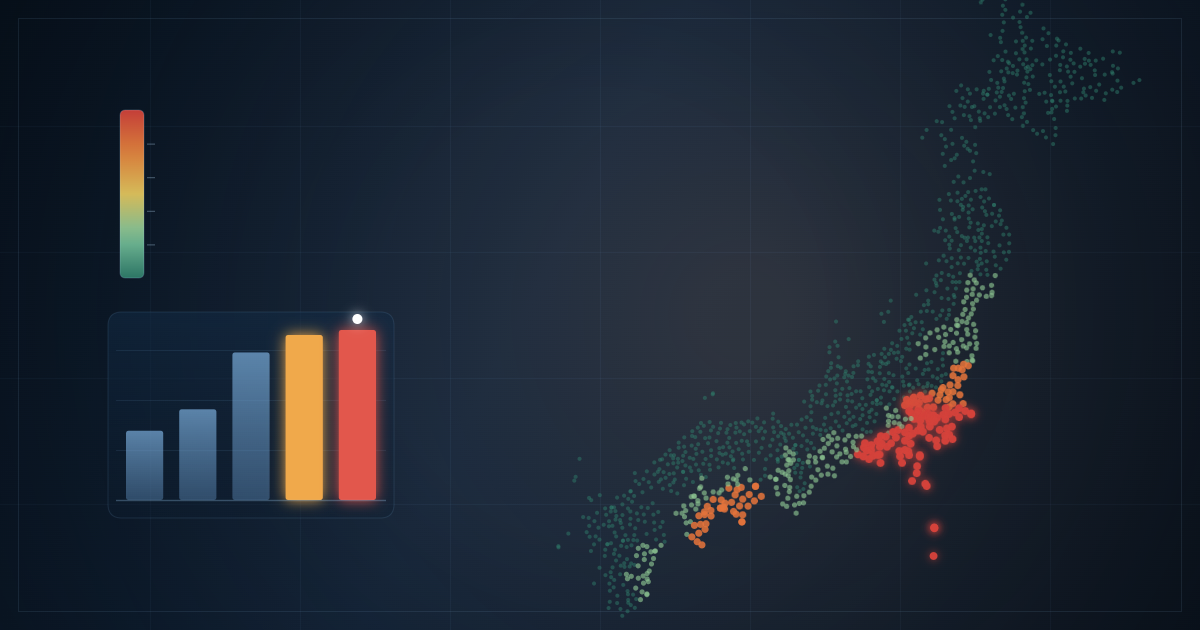
下のツールでは、30年以内に震度6弱以上となる確率・有感地震の回数・表層地盤増幅率・震度6弱以上を観測した市区町村数・地震保険料・台風接近数を切り替えて、47都道府県の順位と偏差値を確認できます(千葉県を黄色で強調表示)。
47都道府県 地震保険料ランキング(高い順)
| 順位 | 都道府県 | イ構造 | ロ構造 | 30年以内に震度6弱以上(J-SHIS) |
|---|---|---|---|---|
| 1位 | 静岡県 | 27,500円 | 41,100円 | 72.8% |
| 2位 | 千葉県 | 27,500円 | 41,100円 | 71.2% |
| 3位 | 東京都 | 27,500円 | 41,100円 | 47.4% |
| 4位 | 神奈川県 | 27,500円 | 41,100円 | 43.4% |
| 5位 | 埼玉県 | 26,500円 | 41,100円 | 62.4% |
| 6位 | 高知県 | 23,000円 | 41,100円 | 77.7% |
| 7位 | 徳島県 | 23,000円 | 41,100円 | 77.5% |
| 8位 | 茨城県 | 23,000円 | 41,100円 | 48.3% |
| 9位 | 香川県 | 11,600円 | 19,500円 | 73.6% |
| 10位 | 和歌山県 | 11,600円 | 19,500円 | 73.1% |
| 11位 | 三重県 | 11,600円 | 19,500円 | 48.9% |
| 12位 | 愛知県 | 11,600円 | 19,500円 | 48% |
| 13位 | 愛媛県 | 11,600円 | 19,500円 | 45.1% |
| 14位 | 宮崎県 | 11,600円 | 19,500円 | 44.7% |
| 15位 | 山梨県 | 11,600円 | 19,500円 | 37.9% |
| 16位 | 大阪府 | 11,600円 | 19,500円 | 28.1% |
| 17位 | 沖縄県 | 11,600円 | 19,500円 | 20.8% |
| 18位 | 福島県 | 11,600円 | 19,500円 | 9.1% |
| 19位 | 宮城県 | 11,600円 | 19,500円 | 7.7% |
| 20位 | 岐阜県 | 7,300円 | 11,200円 | 61.9% |
| 21位 | 大分県 | 7,300円 | 11,200円 | 57.4% |
| 22位 | 岡山県 | 7,300円 | 11,200円 | 42.9% |
| 23位 | 広島県 | 7,300円 | 11,200円 | 26.5% |
| 24位 | 熊本県 | 7,300円 | 11,200円 | 18.2% |
| 25位 | 新潟県 | 7,300円 | 11,200円 | 15% |
| 26位 | 栃木県 | 7,300円 | 11,200円 | 14.9% |
| 27位 | 福井県 | 7,300円 | 11,200円 | 14.9% |
| 28位 | 奈良県 | 7,300円 | 11,200円 | 14.5% |
| 29位 | 滋賀県 | 7,300円 | 11,200円 | 14.4% |
| 30位 | 京都府 | 7,300円 | 11,200円 | 14.3% |
| 31位 | 鹿児島県 | 7,300円 | 11,200円 | 13.8% |
| 32位 | 石川県 | 7,300円 | 11,200円 | 12.6% |
| 33位 | 富山県 | 7,300円 | 11,200円 | 12.2% |
| 34位 | 秋田県 | 7,300円 | 11,200円 | 10.3% |
| 35位 | 鳥取県 | 7,300円 | 11,200円 | 8.3% |
| 36位 | 佐賀県 | 7,300円 | 11,200円 | 7.8% |
| 37位 | 兵庫県 | 7,300円 | 11,200円 | 7.6% |
| 38位 | 長崎県 | 7,300円 | 11,200円 | 7% |
| 39位 | 岩手県 | 7,300円 | 11,200円 | 6.9% |
| 40位 | 福岡県 | 7,300円 | 11,200円 | 6.3% |
| 41位 | 青森県 | 7,300円 | 11,200円 | 5.6% |
| 42位 | 群馬県 | 7,300円 | 11,200円 | 5.6% |
| 43位 | 山口県 | 7,300円 | 11,200円 | 5.5% |
| 44位 | 島根県 | 7,300円 | 11,200円 | 4.7% |
| 45位 | 山形県 | 7,300円 | 11,200円 | 3.8% |
| 46位 | 長野県 | 7,300円 | 11,200円 | 2.7% |
| 47位 | 北海道 | 7,300円 | 11,200円 | 2.3% |
停電・断水に備えるなら
台風や地震で最初に困るのは電気と水です。気象庁の警報が出てから買いに走っても店頭にはありません。平時にそろえておくものを3つだけ挙げると、ポータブル電源・水と非常食・非常持ち出しセットです。


保険料のわりにリスクが高い県・低い県
J-SHISの30年確率(震度6弱以上)を保険料で割ると、「保険料1,000円あたりのリスク」が比べられます。値が大きいほどリスクのわりに保険料が安い(加入がお得)県です。
| 都道府県 | 30年確率 | イ構造保険料 | 確率÷保険料(千円) | |
|---|---|---|---|---|
| 1位 | 岐阜県 | 61.9% | 7,300円 | 8.5 |
| 2位 | 大分県 | 57.4% | 7,300円 | 7.9 |
| 3位 | 香川県 | 73.6% | 11,600円 | 6.3 |
| 4位 | 和歌山県 | 73.1% | 11,600円 | 6.3 |
| 5位 | 岡山県 | 42.9% | 7,300円 | 5.9 |
| 6位 | 三重県 | 48.9% | 11,600円 | 4.2 |
| 7位 | 愛知県 | 48% | 11,600円 | 4.1 |
| 8位 | 愛媛県 | 45.1% | 11,600円 | 3.9 |
| 9位 | 宮崎県 | 44.7% | 11,600円 | 3.9 |
| 10位 | 広島県 | 26.5% | 7,300円 | 3.6 |
| … | ||||
| 47位 | 北海道 | 2.3% | 7,300円 | 0.3 |
| 46位 | 長野県 | 2.7% | 7,300円 | 0.4 |
| 45位 | 山形県 | 3.8% | 7,300円 | 0.5 |
| 44位 | 島根県 | 4.7% | 7,300円 | 0.6 |
| 43位 | 宮城県 | 7.7% | 11,600円 | 0.7 |
| 42位 | 山口県 | 5.5% | 7,300円 | 0.8 |
| 41位 | 群馬県 | 5.6% | 7,300円 | 0.8 |
| 40位 | 青森県 | 5.6% | 7,300円 | 0.8 |
最も「お得」なのは岐阜・大分・香川・和歌山・岡山。岐阜県は30年確率61.9%と全国8位なのに保険料は最安グループ(7,300円)、大分県も57.4%で最安グループです。香川県は確率73.6%(全国3位)で2番目のグループ(11,600円)、隣の徳島(77.5%)は3番目のグループ(23,000円)と、同じ南海トラフ沿いで2倍の差があります。料率区分の「境目」で有利・不利が生まれているわけです。
逆に確率のわりに保険料が割高に見えるのは北海道・長野・山形・島根・宮城。いずれも30年確率が数%と低いのに、最安グループの7,300円より下の区分がないためです。また保険料は「震度6弱以上の確率」だけでなく、建物の集積(同じ地震で払う保険金の総額)、津波、液状化、火災の延焼も織り込んでいるので、首都圏や大都市が高く出るのは合理的でもあります。
地震保険は民間と政府が共同で運営し、営利を目的としていません。だから「割高な県」でも保険会社が儲けているわけではなく、大都市の巨大損害を全国で分担している構造です。
保険料を下げる4つの割引
| 割引 | 割引率 | 条件 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅性能表示制度の免震建築物 |
| 耐震等級割引 | 等級3:50%/等級2:30%/等級1:10% | 住宅性能表示制度または耐震性能評価の耐震等級 |
| 耐震診断割引 | 10% | 耐震診断・改修で現行の耐震基準を満たすと確認 |
| 建築年割引 | 10% | 1981年6月1日以降に新築(新耐震基準) |
東京の木造で保険金額1,000万円なら、割引なしで41,100円、新耐震で36,990円、耐震等級3なら20,550円。耐震等級3の家は、地震保険料まで半分になることは、家を建てるときに意外と知られていません。5年契約にすると長期係数4.70(1年あたり6%引き)も使えます。
地震保険の基本|知っておきたい5つのこと
- 火災保険とセットでしか入れない:単独契約は不可。火災保険の保険金額の30〜50%の範囲で設定
- 上限は建物5,000万円・家財1,000万円:建て直し費用の全額は出ない。「当面の生活再建費」の位置づけ
- 支払いは4段階:全損100%・大半損60%・小半損30%・一部損5%。半壊で30%程度が目安
- 地震保険料控除:所得税で最大5万円、住民税で最大2.5万円の控除
- どの会社でも同じ保険料:比較すべきは地震保険ではなく、セットになる火災保険のほう
自分の街のリスクから加入を判断するなら
保険料区分は都道府県単位ですが、揺れやすさは市区町村・地盤で大きく違います。同じ「最安グループ」の県でも、平野部の軟弱地盤(揺れやすい地盤ランキング 全国1,756市区町村)や過去に震度6強以上を観測した街(震度6強以上を観測したことがある市町村一覧)では、加入の価値は高くなります。あなたの街の30年確率と地盤は地震リスクデータベースで、確率の読み方は「30年以内に70〜80%」はどれくらい高い?地震発生確率の意味で確認してください。
保険料と地震リスクの指標を並べる|千葉の保険料はなぜ最高額なのか
保険料が最も高い5都県のひとつ、千葉県を例に、保険料と確率・地盤・回数の関係を47都道府県ランキングで確認します。
地震保険料の高さ:千葉は1位
| 順位 | 都道府県 | 地震保険料 | 偏差値 |
|---|---|---|---|
| 1位 | 千葉県 | 27,500円 | 73.8 |
| 2位 | 東京都 | 27,500円 | 73.8 |
| 3位 | 神奈川県 | 27,500円 | 73.8 |
| 4位 | 静岡県 | 27,500円 | 73.8 |
| 5位 | 埼玉県 | 26,500円 | 72.3 |
| 6位 | 茨城県 | 23,000円 | 67.1 |
| 7位 | 徳島県 | 23,000円 | 67.1 |
| 8位 | 高知県 | 23,000円 | 67.1 |
| 9位 | 宮城県 | 11,600円 | 50.2 |
| 10位 | 福島県 | 11,600円 | 50.2 |
千葉県は1位(27,500円、偏差値73.8)。1位は千葉県(27,500円)、47位は鹿児島県(7,300円)、全国平均は11,436円です。比較:東京2位・神奈川3位・静岡4位・岡山39位。詳しくは地震保険料の詳しいランキングをご覧ください。
地震保険料の安さ:千葉は44位
| 順位 | 都道府県 | 地震保険料 | 偏差値 |
|---|---|---|---|
| 1位 | 北海道 | 7,300円 | 43.9 |
| 2位 | 青森県 | 7,300円 | 43.9 |
| 3位 | 岩手県 | 7,300円 | 43.9 |
| 4位 | 秋田県 | 7,300円 | 43.9 |
| 5位 | 山形県 | 7,300円 | 43.9 |
| 6位 | 栃木県 | 7,300円 | 43.9 |
| 7位 | 群馬県 | 7,300円 | 43.9 |
| 8位 | 新潟県 | 7,300円 | 43.9 |
| 9位 | 富山県 | 7,300円 | 43.9 |
| 10位 | 石川県 | 7,300円 | 43.9 |
| 44位 | 千葉県 | 27,500円 | 73.8 |
千葉県は44位(27,500円、偏差値73.8)。1位は北海道(7,300円)、47位は静岡県(27,500円)、全国平均は11,436円です。比較:東京45位・神奈川46位・静岡47位・岡山20位。最も安い1等地グループは28道府県で年7,300円。千葉との差は3.8倍です。詳しくは地震保険料の詳しいランキングをご覧ください。
30年以内に震度6弱以上となる確率の高さ:千葉は6位
| 順位 | 都道府県 | 30年以内に震度6弱以上の確率 | 偏差値 |
|---|---|---|---|
| 1位 | 高知県 | 77.7% | 69.9 |
| 2位 | 徳島県 | 77.5% | 69.8 |
| 3位 | 香川県 | 73.6% | 68.2 |
| 4位 | 和歌山県 | 73.1% | 68.0 |
| 5位 | 静岡県 | 72.8% | 67.9 |
| 6位 | 千葉県 | 71.2% | 67.3 |
| 7位 | 埼玉県 | 62.4% | 63.7 |
| 8位 | 岐阜県 | 61.9% | 63.5 |
| 9位 | 大分県 | 57.4% | 61.6 |
| 10位 | 三重県 | 48.9% | 58.2 |
千葉県は6位(71.2%、偏差値67.3)。1位は高知県(77.7%)、47位は北海道(2.3%)、全国平均は28.8%です。比較:東京13位・神奈川16位・静岡5位・岡山17位。千葉は首都直下と房総沖の地震で確率6位。保険料は確率とよく連動しています。詳しくは今後30年以内に震度6弱以上の地震が起きる確率ランキングをご覧ください。
表層地盤増幅率の大きさ(県内平均):千葉は2位
| 順位 | 都道府県 | 表層地盤増幅率 | 偏差値 |
|---|---|---|---|
| 1位 | 石川県 | 1.60倍 | 68.6 |
| 2位 | 千葉県 | 1.55倍 | 65.2 |
| 3位 | 茨城県 | 1.54倍 | 64.5 |
| 4位 | 埼玉県 | 1.54倍 | 64.5 |
| 5位 | 新潟県 | 1.53倍 | 63.8 |
| 6位 | 山口県 | 1.51倍 | 62.4 |
| 7位 | 香川県 | 1.50倍 | 61.8 |
| 8位 | 佐賀県 | 1.50倍 | 61.8 |
| 9位 | 富山県 | 1.45倍 | 58.4 |
| 10位 | 福井県 | 1.45倍 | 58.4 |
千葉県は2位(1.55倍、偏差値65.2)。1位は石川県(1.60倍)、47位は長野県(0.97倍)、全国平均は1.33倍です。比較:東京23位・神奈川15位・静岡26位・岡山34位。千葉は全国2位。東京湾岸の埋立地と利根川・江戸川沿いの低地が押し上げています。詳しくは揺れやすい地盤ランキングをご覧ください。
千葉県内の市区町村で見る地震リスク|確率・地盤・回数トップ10
千葉県の54市区町村について、当サイトの地震リスクデータベースから「30年以内に震度6弱以上となる確率」「表層地盤増幅率」「年平均の有感地震回数」の上位10を並べました。市区町村名をクリックすると詳細ページ(過去の最大震度・年代別回数・地形分類)が開きます。
30年以内に震度6弱以上の揺れに見舞われる確率が高い市区町村
| 順位 | 市区町村 | 30年確率(6弱以上) |
|---|---|---|
| 1 | 香取市 | 91.7% |
| 2 | 旭市 | 86.3% |
| 3 | 浦安市 | 84.6% |
| 4 | 君津市 | 83.3% |
| 5 | 神崎町 | 82.4% |
| 6 | 鋸南町 | 81.4% |
| 7 | 東庄町 | 81.2% |
| 8 | 長生村 | 75.0% |
| 9 | 白子町 | 74.8% |
| 10 | 横芝光町 | 74.3% |
地盤が揺れやすい(表層地盤増幅率が大きい)市区町村
| 順位 | 市区町村 | 表層地盤増幅率 |
|---|---|---|
| 1 | 浦安市 | 2.24倍 |
| 2 | 香取市 | 2.20倍 |
| 3 | 君津市 | 2.12倍 |
| 4 | 鋸南町 | 2.09倍 |
| 5 | 館山市 | 1.92倍 |
| 6 | 神崎町 | 1.89倍 |
| 7 | 鴨川市 | 1.82倍 |
| 8 | 旭市 | 1.80倍 |
| 9 | 市川市 | 1.76倍 |
| 10 | 習志野市 | 1.74倍 |
有感地震の回数が多い市区町村
| 順位 | 市区町村 | 年平均有感地震回数 |
|---|---|---|
| 1 | 香取市 | 102.3回 |
| 2 | 成田市 | 86.5回 |
| 3 | 東金市 | 82.0回 |
| 4 | 多古町 | 78.0回 |
| 5 | 銚子市 | 70.6回 |
| 6 | 旭市 | 68.8回 |
| 7 | 芝山町 | 63.9回 |
| 8 | 市原市 | 62.6回 |
| 9 | 山武市 | 62.6回 |
| 10 | 柏市 | 62.1回 |
過去に震度6弱以上を観測したことがあるのは3市区町村(館山市=6弱、印西市=6弱、成田市=6弱)。全国の一覧は震度6強以上を観測したことがある市町村一覧をご覧ください。
水害・台風の備えは保険の見直しから
地震保険は火災保険とセットでしか入れません。風水害・雪害は火災保険の補償範囲なので、ハザードマップで自宅のリスクを確認したら、補償内容が合っているか一度確認しておくと安心です。


よくある質問
Q. 保険料が高い県は入らないほうが得?
逆です。保険料が高いのはリスクが高いからで、被災後の生活再建資金(全損で保険金額の100%)を確保する意味は大きくなります。割引(耐震等級・免震・建築年)を使えば最大50%下がります。
Q. 木造(ロ構造)はなぜ高い?
木造は倒壊・火災のリスクが高いため、同じ県でもイ構造の1.5〜1.7倍です。千葉・東京・神奈川・静岡のロ構造は年41,100円が上限です。
Q. 保険料は今後上がる?
2022年10月の改定で全国平均は0.7%引き下げられましたが、地域差は拡大しました。今後は地震調査の確率更新にあわせて数年ごとに見直されます。
Q. 引っ越すと保険料は変わる?
変わります。同じ保険金額でも岡山(7,300円)から千葉(27,500円)に移ると3.8倍です。災害が少ない県ランキングと合わせて確認してください。
あわせて読みたい関連ランキング
- 30年以内に震度6弱以上の確率ランキング
- 揺れやすい地盤ランキング
- 「30年以内に70〜80%」の意味
- 地震が少ない県は本当に安全か
- ハザードマップの見方
- 災害が少ない県ランキング
- 地震が多い都道府県・市町村ランキング
- 地震保険料は都道府県×構造で5区分、どの保険会社でも同じ。最安は北海道・福岡など28道府県(木造11,200円/1,000万円)、最高は東京・千葉・神奈川・静岡(41,100円)で3.8倍
- リスクのわりに安い(お得)のは岐阜・大分・香川など。香川と徳島は同じ南海トラフ沿いで保険料が2倍違う
- 確率のわりに高いのは首都圏・大都市。建物の集積・津波・延焼を織り込んでいるため
- 耐震等級3・免震は50%引き、新耐震は10%引き。5年契約で1年あたり6%引き
- 上限は建物5,000万円・家財1,000万円、火災保険とセット。判断は県より市区町村の地盤で
出典:気象庁 震度データベース(1919年1月〜)、防災科学技術研究所 J-SHIS 地震ハザードステーション(2024年版、役所付近の250mメッシュ値)、損害保険料率算出機構「地震保険基準料率表」(2021年6月届出、2022年10月1日適用)。当サイトは独自の地震予測を行っていません。偏差値・順位は当サイトの地震リスクデータベース(1,756市区町村)から集計しています。
※本記事にはプロモーション(アフィリエイト広告)が含まれます。紹介している商品・サービスは、記事の内容に関係するものを選んでいます。